






Что происходит с поголовьем скота в России: исследование за 10 лет (2015–2025)
- Информация о материале
- Защити предприятие
Аналитический отчёт · Подготовлен 22 сентября 2026 г. Данные: Росстат, Минсельхоз РФ, Союзмолоко, отраслевые СМИ
|
|
|||
|
|
|||
|
−15,9% КРС: 18,6 → 15,7 млн голов |
−27,3% Овцы и козы: 24,6 → 17,9 млн |
+32,9% Свиньи: 21,4 → 28,4 млн |
≈0% Птица: 544 → 542 млн |
1. Сводная динамика 2015–2025
Официальные данные Росстата о поголовье на конец года в хозяйствах всех категорий (млн голов):
|
Год |
КРС |
в т.ч. коровы |
Свиньи |
Овцы и козы |
Птица |
|
2015 |
18,6 |
8,1 |
21,4 |
24,6 |
544 |
|
2016 |
18,3 |
8,0 |
21,9 |
24,7 |
550 |
|
2017 |
18,3 |
8,0 |
23,1 |
24,4 |
556 |
|
2018 |
18,2 |
7,9 |
23,7 |
23,1 |
541 |
|
2019 |
18,1 |
8,0 |
25,2 |
22,6 |
545 |
|
2020 |
18,0 |
7,9 |
25,9 |
21,7 |
520 |
|
2021 |
17,6 |
7,8 |
26,2 |
21,0 |
539 |
|
2022 |
17,5 |
7,7 |
27,6 |
20,8 |
551 |
|
2023 |
17,1 |
7,6 |
28,3 |
20,3 |
545 |
|
2024 |
16,2 |
7,2 |
27,8 |
19,1 |
554,3 |
|
2025 |
15,7 |
7,0 |
28,4 |
17,9 |
541,7 |
|
Δ 10 лет |
−3,0 млн (−15,9%) |
−1,2 млн (−14,2%) |
+7,0 млн (+32,9%) |
−6,7 млн (−27,3%) |
−2 млн (−0,4%) |
|
⚙️ О точности цифр. Росстат сначала публикует предварительные сводки, а потом уточняет их в годовых сборниках — обычно в меньшую сторону примерно на 1%. В таблице — уточнённые годовые данные (сборник «Сельское хозяйство в России» и годовой файл Jiv_1.xls): например, за 2024 год сначала сообщали 16,4 млн голов КРС, а в сборнике осталось 16,2 млн. Расхождения с цифрами в новостях (±1–2%) — это нормально и не меняет выводов. С 2022 года учёт ведётся без ДНР, ЛНР, Запорожской и Херсонской областей. |
|||||
Рис. 1. Индексная динамика поголовья (2015 = 100). Источник: расчёты по данным Росстата.

Рис. 2. Изменение поголовья за 10 лет, % к 2015 году.
2. Крупный рогатый скот: минус 3,0 млн голов за 10 лет
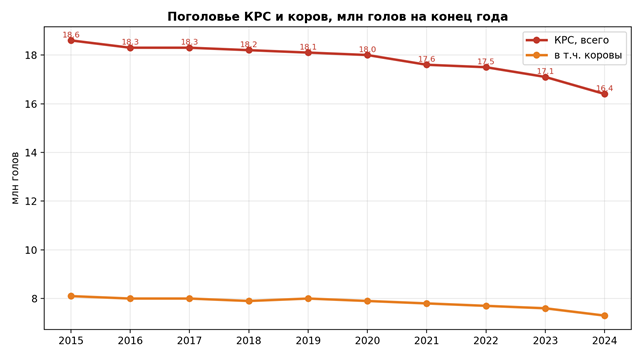
Рис. 3. Поголовье КРС и коров на конец года, млн голов.
Факты:
- Снижение идёт непрерывно все 10 лет: с 18,6 млн (2015) до 15,7 млн (2025). Поголовье коров — с 8,1 до 7,0 млн.
- 2024 год стал худшим за десятилетие: −4,9% КРС и −4,3% коров за один год (по уточнённым данным; в предварительных сводках было −4,1% и −3,8%). В 2025-м спад чуть замедлился: −3,5% КРС и −3,6% коров.
- Спад продолжается в 2026 году: на конец июня — 16,3 млн голов КРС (−4,1% год к году), коров — 7,0 млн (−4,1%); на конец августа в сельхозорганизациях — 7,42 млн (−1,6%), коров — 2,94 млн (−2,7%).
- География спада широкая: поголовье коров сократилось в 70 регионах. Сильнее всего — Чукотка (−60%), Мурманская область (−34%), Адыгея (−30%).
- Сильнее всего стадо режут фермеры и индивидуальные предприниматели (−6,5%) — то есть малый бизнес уходит первым.
- Для масштаба: в 1990 году в РСФСР было 57 млн голов КРС — нынешнее стадо меньше в 3,6 раза, на уровне 1920–1930-х годов.
- По оценкам Forbes, до 90% сокращения КРС — это скот сельских жителей и мелких ферм. Доходность (рентабельность) мясного скотоводства с учётом субсидий едва превышает 2,5%, а без господдержки уходит в минус.
3. Свиньи: рост на треть за 10 лет — но с разворотом в 2026-м
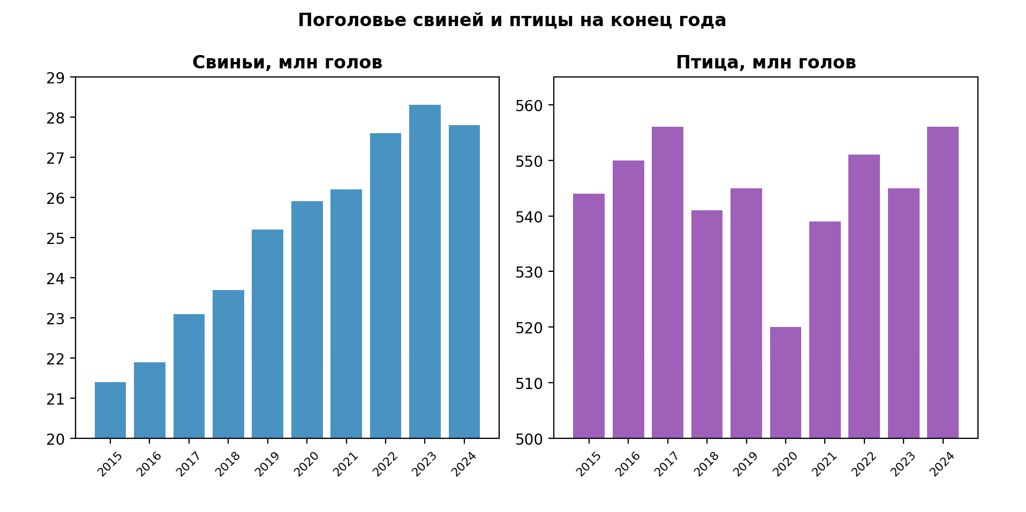
Рис. 4. Поголовье свиней и птицы на конец года.
- Единственная отрасль с устойчивым многолетним ростом: с 21,4 млн (2015) до 28,4 млн (конец 2025, +2,3% за год). Россия вошла в топ-5 мировых производителей свинины и топ-10 экспортёров.
- Производство свинины в 2025 году — 6,29 млн тонн (+0,2%), около 37% всего мяса страны. 93% даёт промышленный сектор.
- Разворот 2026 года: на конец июня поголовье снизилось на 0,9% (до 28,9 млн), в августе в сельхозорганизациях — на 2,3% (до 26,94 млн). Производство свиней в августе упало на 0,1% — впервые за долгое время.
- Обратная сторона: мелкие хозяйства исчезают — за год поголовье свиней у сельских жителей упало на 9%, у фермеров — на 10,3%. Свиноводство почти полностью перешло в агрохолдинги («Мираторг», «Русагро», «Сибагро»).
- Риски: массовые болезни — ущерб от африканской чумы свиней (смертельной болезни свиней) и гриппа птиц оценивается в 3 млрд рублей в год.
4. Овцы и козы: самое глубокое падение (−27,3%)
- Пик был в 2015–2016 годах (~24,6–24,7 млн голов), с тех пор — непрерывное падение до 17,9 млн к концу 2025-го (−6,7 млн голов за 10 лет).
- Темпы ускоряются: −5,2% в 2024 году, −6,5% в 2025-м (факт 17,9 млн — почти совпал с прогнозом Минсельхоза 17,6–17,7 млн). На конец июня 2026-го — 18,9 млн (−8,3% год к году). Число племенных хозяйств (где разводят породистый молодняк) сократилось на 39%.
- Январь 2026 года подтверждает спад и внутри года: 17,5 млн голов (−7,6% к январю 2025-го).
- 70%+ стада держат юг России и Северный Кавказ (Дагестан, Калмыкия, Астраханская область, Ставрополье) — за счёт пастбищ и экспорта баранины. Но и там спад: Ростовская область −28,5% за год.
- Шерсть — мёртвый актив: в переработку идёт лишь 18% шерсти, тонкой высококачественной (тонкорунной) шерсти в стране почти не осталось, сырьё уходит в Китай и Индию.
- Причины: дорогие корма и оборудование, технологическая отсталость, падение спроса на шерсть, засухи и сокращение пастбищ, рост арендной платы. По оценкам Forbes, до 95% сокращения МРС происходит в малых и личных хозяйствах; доход от шерсти не покрывает затрат, а рынок баранины локален и слабо организован.
5. Птица: стабильность на высоком уровне
- Поголовье колеблется в коридоре 520–576 млн голов без выраженного тренда: 544 млн (2015) → 541,7 млн (2025). За 10 лет — минус 0,4%, то есть практически ноль.
- Производство мяса птицы в 2025 году — 7,3 млн тонн (+1,8%). Россия — крупнейший производитель индейки в Европе (438 тыс. тонн, +3,8%).
- Яйца в 2025 году — 48,6 млрд шт. (+4,3%): сельхозорганизации +6% (41 млрд), хозяйства населения −4,7% (7 млрд).
- Сигнал 2026 года: на конец июня — 561,1 млн голов (−2,4%); в августе в сельхозорганизациях — 472,6 млн (−3,4%), а производство птицы упало на 6,1% с ускорением (месяцем ранее было −4,5%).
- Отрасль почти полностью промышленная — её держат крупные птицефабрики. Поэтому само число голов мало о чём говорит: решают скорость выращивания и то, сколько корма уходит на килограмм привеса.
6. Лошади и северные олени: тихое сокращение
- Лошади: 1,23 млн голов на конец 2025 года (−2,0% за год). Пик был в 2022-м (1,31 млн), к 2010 году — минус 4,3%. Больше половины лошадей (55,2%) держат сельские жители, 29,7% — фермеры, и лишь 15,1% — крупные хозяйства.
- Примечательно: стратегия Минсельхоза 2019 года планировала довести поголовье лошадей до 1,6 млн к 2025 году. Факт — 1,23 млн: план не выполнен даже близко.
- Северные олени: 1,47 млн голов (−2,9% за год; −9,4% к 2010 году). С 2022 года (1,63 млн) стадо сокращается. Здесь картина обратная: 56,5% оленей — в крупных хозяйствах, 33,9% — у населения.
- Причины спада у оленей по общероссийской статистике установить нельзя — нужны отдельные данные по северным регионам. У лошадей учёные называют низкую доходность и слабый внутренний рынок.
7. Кто держит скот: крупные хозяйства теснят мелких
Главный структурный процесс десятилетия: животные переходят от сельских жителей и мелких ферм к крупным предприятиям. Где этот переход завершён (свиньи, птица) — производство устойчиво; где мелкие хозяйства ещё важны (КРС, овцы, лошади) — общее поголовье падает вместе с селом.
|
Вид, 2025 г. |
Крупные хозяйства |
Сельские жители |
Фермеры |
|
Свиньи |
94,8% |
4,6% |
~0,6% |
|
Птица |
87,0% |
11,4% |
~1,6% |
|
КРС |
47,3% |
36,4% |
16,3% |
|
Овцы и козы (2024) |
14,5% |
44,0% |
41,5% |
|
Лошади |
15,1% |
55,2% |
29,7% |
|
Сев. олени |
56,5% |
33,9% |
9,6% |
- КРС: у сельских жителей стадо рухнуло с 9,06 млн (2010) до 5,69 млн (−37,2%), в крупных хозяйствах — с 9,26 до 7,41 млн (−20,0%). Фермеры за 15 лет выросли (с 1,48 до 2,56 млн), но только за 2025 год потеряли 6,4% стада.
- Свиньи: доля крупных хозяйств выросла с 66,3% (2010) до 94,8%; у населения осталось 1,30 млн голов против 5,16 млн в 2010-м.
- Птица: доля крупных хозяйств выросла с 77,4% до 87,0%; доля населения упала с 21,5% до 11,4%.
- Овцы и козы (2015–2024): общее стадо −22,2%; сильнее всего сократились крупные хозяйства (−36,3%) и население (−27,0%), фермеры удержали стадо лучше других (−8,9%).
8. Парадокс десятилетия: голов меньше — продукции больше
|
Показатель |
Значение |
Динамика |
|
Скот и птица на убой, 2025 (в живом весе — весе живых животных) |
16,88 млн т |
−0,2%: ЛПХ −5,5% (2,4 млн т), СХО +1% (13,9 млн т) |
|
Свинина, 2025 |
6,29 млн т |
+0,2% |
|
Мясо птицы, 2025 |
7,3 млн т |
+1,8% |
|
КРС на убой, 2025 |
1,26 млн т |
Снижение (говядина падает) |
|
Молоко, 2025 |
34,2 млн т |
+0,5%: СХО +4% (21,5 млн т), ЛПХ −5,1% (9,9 млн т) |
|
Яйца, 2025 |
48,6 млрд шт. |
+4,3%: СХО +6%, ЛПХ −4,7% |
|
Потребление мяса на душу, 2024–2025 |
80,8–83 кг |
Рекорд; страна производит мяса больше, чем съедает |
|
Удой молока с одной коровы в крупных хозяйствах, 2025 |
~8 937 кг/год |
+4,8% (+408 кг) за год |
Вывод: говядина и баранина — единственные виды мяса, чьё производство падает вместе с поголовьем. Всё остальное растёт за счёт того, что каждое животное даёт больше: удои молока растут на 4–5% в год благодаря лучшей породе, кормам, условиям содержания и господдержке. Но у роста отдачи с каждого животного есть предел и цена: затраты на производство молока выросли на 25% за два года (в 2024-м — на 12%).
9. Почему сокращается стадо: 7 причин простыми словами
1. Передел отрасли: мелкие уходят, крупные растут. Официальная позиция Минсельхоза: мелкие и слабые хозяйства закрываются, а крупные комплексы с лучшей породой и технологиями дают больше продукции. Подтверждается цифрами: сильнее всего режут стадо сельские жители и фермеры.
2. Низкие закупочные цены и низкая доходность. Главная жалоба фермеров: молоко и мясо продаются на грани или ниже себестоимости. Переработчикам выгоднее дешёвое сухое молоко из-за рубежа; ввоз из-за рубежа по сниженным пошлинам давит на цены.
3. Дорогие кредиты. Критично для мясного скотоводства с 3-летним циклом: «Мираторг» остановил развитие стада на два года и сократил закупки. Плюс приостановка 7 ферм в приграничной Брянской области (минус 48 тыс. га). Отраслевые источники также связывают часть потерь 2024 года с военными действиями в Белгородской, Брянской и Курской областях — это оценка, а не официальная статистика.
4. Корма и климат. Засухи на юге (в Крыму — режим ЧС), сокращение пастбищ, рост аренды земли, нехватка воды для кормопроизводства. Удорожание кормовой базы — затяжной фактор давления на КРС.
5. Массовые болезни животных. Лейкоз и пастереллёз (вспышки в Сибири), африканская чума свиней, грипп птиц. Карантины и вынужденный забой больных животных напрямую сокращают стадо в ряде регионов.
6. Регуляторная нагрузка. Обязательное мечение животных (бирки, чипы) и отчётность в государственных электронных системах (например, «Хорриот») — малым фермам приходится нанимать персонал; многие предпочитают выйти из бизнеса.
7. Кадры и демография села. Урбанизация, отток и старение сельского населения. На юге молодёжь уходит в более доходный туризм — работать в животноводстве некому.
10. Региональная картина
- Рост КРС показали лишь отдельные регионы: Смоленская область (+23 тыс. голов, в т.ч. +13,8 тыс. коров), Удмуртия (+12 тыс. и +4 тыс.), в целом — Северо-Западный и Приволжский округа.
- Спад сконцентрирован в Центре (39% всего сокращения КРС) и Сибири (34%), где слабее экономика хозяйств, ниже закупочные цены, дороже топливо и острее дефицит кадров.
- Юг (Крым, Кубань, Ставрополье) сокращает стадо второй год подряд — климат + экономика + импорт из Китая и Турции.
- Единственный округ со снижением удоев — Северо-Кавказский (5 287 кг против 5 538 кг годом ранее).
|
|
11. 2026 год: спад добрался до свиней и птицы
- I полугодие 2026: производство скота и птицы −0,5% (7,8 млн т живого веса). Фермеры −6,8%, ЛПХ в минусе, сельхозорганизации +0,3% (6,8 млн т).
- На конец июня 2026 (все хозяйства): КРС 16,3 млн (−4,1%), коровы 7,0 млн (−4,1%), свиньи 28,9 млн (−0,9%), овцы и козы 18,9 млн (−8,3%), птица 561,1 млн (−2,4%). Наибольшее снижение — в фермерских и личных хозяйствах.
- Август 2026 (сельхозорганизации): производство скота и птицы −2,6% (1,1 млн т). Впервые за долгое время упало производство свиней (−0,1%, 475,7 тыс. т), птица −6,1% (565,7 тыс. т) с ускорением. Выросло только выращивание КРС (+6,7%) — вероятно, за счёт сдачи скота на убой. За 8 месяцев: всего −0,3% (9,06 млн т).
- Молоко и яйца пока держатся: производство молока в крупных хозяйствах за 8 месяцев +2,1% (14,7 млн т), яйца +1,6% (27,07 млрд шт.). Но яйца в августе уже −2%.
- Запасы мяса в сельхозорганизациях в августе −12,3% год к году (65,7 тыс. т): птица −13,3%, свинина −2,6%, выросла только говядина (+9,3%).
Вывод: 2026 год может стать первым годом, когда сокращаются все виды поголовья одновременно. Если в 2015–2025 годах свиньи и птица компенсировали падение жвачных, то теперь эта подушка истончается.
12. Что дальше: осторожный прогноз на 1–3 года
Это не точный расчёт, а оценка направления по уровням 2025 года и сигналам 2026-го:
|
Вид |
Ближайший год |
2–3 года |
|
КРС и коровы |
Скорее всего, дальнейшее снижение или топтание на низком уровне |
Устойчивый рост маловероятен без перемен в селе, кормах и ценах |
|
Свиньи |
Колебания около высокого уровня |
Возможен умеренный рост при вложениях и без эпидемий |
|
Овцы и козы |
Снижение продолжится |
Риск дальнейшего сжатия, пока шерсть убыточна и нет переработки |
|
Птица |
Около текущего уровня, возможен небольшой минус |
Численность быстро меняется вслед за спросом и болезнями — точный прогноз невозможен |
|
Лошади и олени |
Скорее небольшое снижение или застой |
Зависит от региональных программ и спроса |
Практический совет: следить отдельно за тремя вещами — числом голов, отдачей с одного животного и выпуском продукции, и отдельно по крупным хозяйствам, фермерам и населению. Иначе легко перепутать потерю производства с переходом животных в более продуктивные хозяйства.
13. Выводы
1. Два тренда за 2015–2025: рогатый скот (КРС −15,9%, овцы и козы −27,3%) сокращается 10 лет подряд; свиньи выросли на треть, птица в нуле.
2. Производство 2025 года — около рекордов: мясо 16,88 млн т (−0,2%), молоко 34,2 млн т (+0,5%), яйца 48,6 млрд шт. (+4,3%). Рост держат только сельхозорганизации; ЛПХ падают по всем позициям.
3. 2026 год — возможный перелом: спад впервые затронул свиней и птицу. Производство мяса в августе −2,6%, запасы мяса −12,3%.
4. Мелкие хозяйства уходят — производство сосредоточивается в крупных агрохолдингах. Это повышает эффективность, но снижает устойчивость села и разнообразие производства.
5. Причины спада КРС и МРС — экономика (цены, кредиты, корма), климат, болезни, регулирование и демография, а не только «оптимизация», как утверждает Минсельхоз.
6. Главный вопрос десятилетия: как долго рост отдачи с каждого животного сможет возмещать сокращение стада самок, дающих потомство.
Источники
1. Росстат — сборник «Сельское хозяйство в России 2025» (уточнённый ряд 2015–2024) и годовой файл Jiv_1.xls (итоги 2025); сводная таблица 1922–2024 — refru.ru/animals.html.
2. Росстат, доклад «Социально-экономическое положение России», янв–сен 2024; оперативные данные 2025–2026 гг. (агентства DairyNews, VetAndLife, MeatInfo).
3. Минсельхоз РФ — заявления о структурной перестройке отрасли; прогноз по МРС 17,6–17,7 млн (форум в Махачкале, 2025).
4. «Известия» — «Скотный недобор: в 70 регионах сократилось поголовье коров» (2026).
5. «Коммерсантъ» — «Коровная вражда» (I кв. 2026); «Скотская тенденция» — юг России (2026).
6. Союзмолоко / Milknews — удои 2025 г. (+4,8%, 8 937 кг), рост затрат +25% за 2 года.
7. TAdviser — «Животноводство в России», «Мясо (рынок России)»: рекорды 2024 г. (16,9 млн т; свинина 6,2; птица 7,1 млн т).
8. Журнал «Животноводство России» — свиноводство: +7,6% за 5 лет, ~28 млн голов (2024).
9. Научный журнал «Управленческий учёт» №5/2025 — овцеводство: пик 22,4 млн (2015), падение до 17,7 млн (2024).
10. «Эксперт Юг» — овцеводство юга: 70% стада, проблемы шерсти (2025).
11. «Интерфакс» 14–15.09.2026 — август 2026: спад производства скота и птицы, запасы мяса −12,3%.
12. MeatInfo 24.07.2026 — итоги I полугодия 2026 (Росстат).
13. ZZR / SmartLab — сводка августа 2026 по сельхозорганизациям.
14. SpecAgro 03.02.2026 — итоги сельхозпроизводства 2025 (+4,9%; животноводство +0,1%).
15. Forbes — экспертные оценки: до 90%/95% сокращения КРС/МРС в малых хозяйствах, доходность мясного КРС ~2,5% с субсидиями (оценки, не официальная статистика).
16. Manus AI — сводный отчёт по файлам Росстата (сентябрь 2026): структура по хозяйствам, лошади, олени, январский срез МРС 2026, прогноз.
17. Минсельхоз (2019) — проект стратегии коневодства: план 1,6 млн лошадей к 2025 году (не выполнен).
Отчёт подготовлен на основе открытых данных. Оперативные данные за 2025–2026 гг. — предварительные (Росстат, Минсельхоз) и могут быть скорректированы. Табличные данные 2015–2025 гг. — уточнённые годовые данные Росстата на конец года, хозяйства всех категорий, без учёта ДНР/ЛНР/Запорожской/Херсонской областей с 2022 года. Предварительные сводки обычно выше уточнённых данных на ~1%.

