



ПРАКТИКА ПО ИСПРАВЛЕНИЮ НУЛЕВОЙ ОСТАТОЧНОЙ СТОИМОСТИ ОС
- Информация о материале
- Бухгалтерская практика
В ПРОГРАММЕ 1С: В РЕАЛИЯХ 2025 ГОДА
Начиная с 2022 год все организации должны применять Федеральный стандарт бухгалтерского учета ФСБУ 6/2020 «Основные средства», утвержденный приказом Минфина России от 17.09.2020
№ 204н, но как показывают реалии не все сельхозорганизации это сделали до сих пор.
На практике это означает, что в бухгалтерском учете предприятия не должно остаться основных средств (ОС) по которым не начисляется амортизация. Это касается всех ОС без исключения, в том числе средств, которые могли находиться на консервации, а также зданий с начислением износа по ЕНАОФ на забалансовый счет 010. В данной статье рассмотрим на практике как осуществить переход на ФСБУ 6, если этого еще не сделано.
Главной целью применения ФСБУ6 является приведение в соответствие данных учета с реальностью. Основными инструментами для анализа основных средств будут служить ведомость амортизации ОС, оборотно-сальдовая ведомость и карточки ОС.
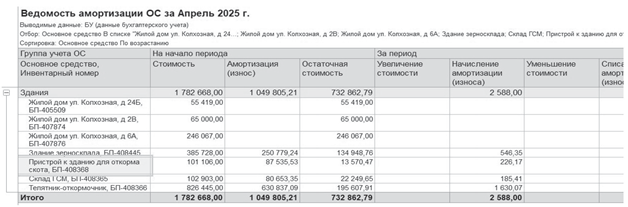
Формируем ведомость амортизации (ОС и НМА — Ведомость амортизации ОС)
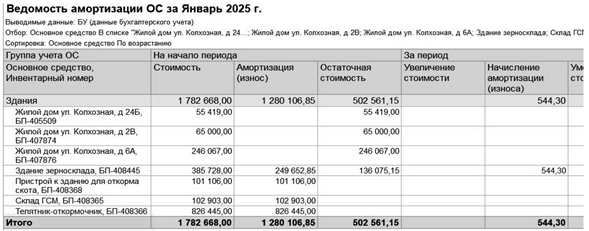
Каждая организация должна была определить на 2022 год лимит существенности по бухгалтерскому учету (БУ), как правило, он может быть от 40 до 100 тыс. руб., поэтому необходимо выявить в ведомости амортизации все основные средства, первоначальная стоимость которых ниже установленного лимита. Такие ОС теперь необходимо списать с учета, либо если они нужны, то прописать это в учетной политике организации.
Основные средства полностью амортизированные, для целей ФСБУ 6/2020 не могут учитываться по нулевой балансовой стоимости, поэтому находим основные средства с нулевой остаточной стоимостью. Если выявленные ОС реально имеют стопроцентный (100 %) физический износ, то их также необходимо списать. Для этого в программе используется документ Списание ОС.
Если основные средства с нулевой остаточной стоимостью используются в деятельности предприятия, то согласно п. 8 ФСБУ 6/2020, организация пересматривает срок полезного использования (СПИ) для каждого такого объекта основных средств. Срок устанавливается из реального понимания, сколько ОС планируется ещё использовать. Для пересмотра СПИ, в программе предусмотрен документ Изменение элементов амортизации ОС.
Пересмотр сроков полезного использования.
Для пересмотра сроков полезного использования используется документ Изменение элементов амортизации ОС. В разделе ОС и НМА – Параметры амортизации создаем документ. Для того чтобы изменения начали действовать с начала какого-то отчетного периода, например, 2 квартала, документ создается датой 31.03.2025.
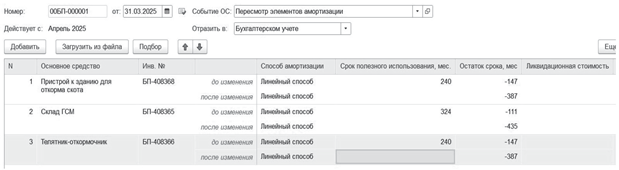
В данном примере мы видим, что объекты превысили первоначальный срок эксплуатации, необходимо указать, сколько ещё месяцев планируется эксплуатировать данное основное средство. Способ амортизации не меняется.
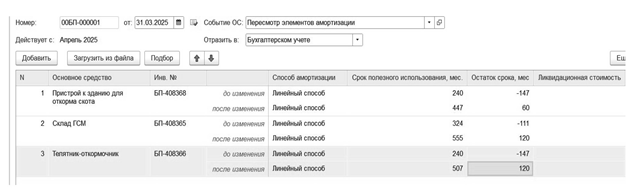
Несколько слов о заполнении поля Ликвидационная стоимость. Многие предприятия пытаются заполнить это поле потому, что оно присутствует в документе. Часто цифры ликвидационной стоимости далеки от реальности. Если Вы не знаете ликвидационную стоимость или затрудняетесь с её определением, то этого делать не нужно. Поле остается пустым. Основание для этого является п. 31 ФСБУ 6/2020.
Согласно п. 31 ФСБУ 6/2020 ликвидационная стоимость объекта ОС считается равной нулю, если:
- не ожидаются поступления от выбытия объекта ОС в конце срока полезного использования, в том числе от продажи материальных ценностей, остающихся от его выбытия;
- ожидаемая к поступлению сумма от выбытия ОС не является существенной;
- ожидаемая к поступлению сумма от выбытия ОС не может быть определена.
Согласитесь, определить какая будет ликвидационная стоимость основного средства через 10 лет практически не возможно, если, конечно, Вы не обладаете даром предвидения…
По итогу документ должен быть заполнен следующим образом:
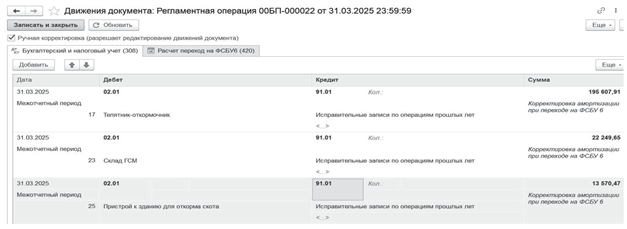
Так как переход на ФСБУ 6 и своевременный пересмотр СПИ не был про- веден, то можно высчитать сумму скорректированной амортизации по счету 02 либо вручную и исправить её бухгалтерской справкой, либо воспользоваться документом Переход на ФСБУ 6 в разделе Регламентные операции.

Нюанс состоит в том, что после проведения документа система сделает все проводки в корреспонденции со счетом 84.01 (как должно было быть при своевременном переходе на ФСБУ 6). А вот в зависимости от уровня существенности суммы ошибки «не своевременного перехода», проводку можно скорректировать на счет 91.01.
После проведения документа информация в Ведомости амортизации ОС изменится:
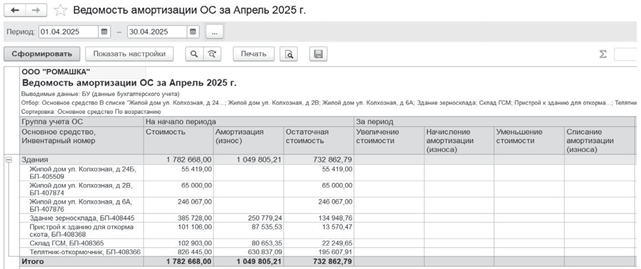
По такому алгоритму необходимо проанализировать все ОС находящиеся на балансе предприятия и по необходимости пересмотреть СПИ.
После выполнения регламентной операции Амортизация и износ основных средств, в формируемой ведомости амортизации ОС не должно остаться основных средств по которым не начисляется амортизация.